Управление субподрядом и архитектура базы данных ERP на производственных предприятиях
Изучите пошаговое руководство по моделированию внешних субподрядных операций в архитектуре базы данных ERP на производственных предприятиях.
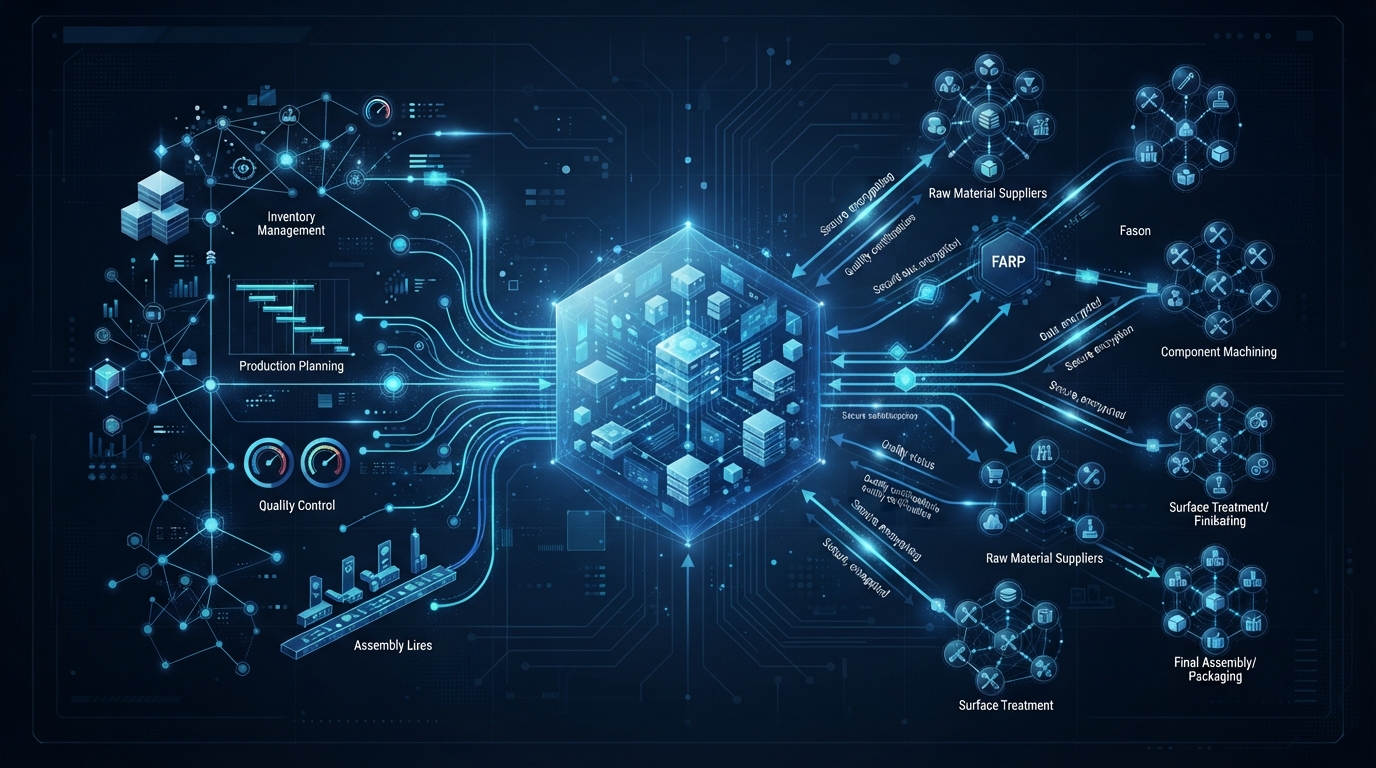
Эффективное управление использованием внешних ресурсов в производственных процессах играет критически важную роль с точки зрения операционной эффективности и финансовой точности предприятий. В процессах цифровой трансформации предприятий в Турции и на Северном Кипре многоотраслевые структуры должны быть объединены под единым началом в рамках концепции Корпоративное ПО и ERP. В данном руководстве с техническими деталями рассматривается то, каким образом внешние операции должны моделироваться в системе.
1. Определение производственного заказа и операций
Для отслеживания субподрядных процессов на уровне базы данных в первую очередь необходимо спроектировать таблицы основных производственных заказов таким образом, чтобы они поддерживали внешние операции. Когда один из этапов маршрута в модуле управления производством определяется как субподрядный, соответствующая деталь производственного заказа направляется субподрядчику.
- В таблице заголовков производственных заказов (WorkOrders) тип операции — внутренний или внешний — должен фиксироваться с помощью поля-флага (flag).
- В таблице деталей операций (OperationDetails), в свою очередь, должны быть связаны данные кода контрагента соответствующего субподрядчика и даты отгрузки.
2. Движение запасов и интеграция отгрузок
Выход полуфабрикатов на субподряд и их возвращение после обработки должны тщательно отслеживаться с точки зрения интеграции запасов. В архитектуре базы данных этот процесс управляется с помощью специальных накладных и типов складских движений.
- Для исходящих движений в таблице
StockTransactionsдолжен быть определен субподрядный склад отправки. - На этапе возврата входящие движения по запасам должны обновляться с учетом коэффициентов брака и объемов отходов.
3. Распределение затрат и финансовая интеграция
Перенос затрат на труд и услуги, привносимых субподрядными операциями, на основной продукт требует наличия корректного механизма распределения затрат. Счета за услуги, поступающие от поставщика, должны быть интегрированы в счета затрат соответствующего производственного заказа и в пулы общих затрат в инфраструктуре Корпоративное ПО и ERP.
- Строки счета за услуги должны сопоставляться напрямую с номером соответствующего производственного заказа (WorkOrderID).
- Фактические субподрядные затраты должны отражаться в отчетах в качестве подпункта при расчете отклонений стандартных затрат.
4. Пример сценария: Управление субподрядом в процессе металлообработки
В данном сценарии рассматривается операция субподрядного покрытия металлической детали предприятия, функционирующего в сфере автомобильной промышленности. Предприятие отправляет стальные валы, обработанные на основной производственной линии, внешнему поставщику для нанесения электростатического порошкового покрытия. Процесс начинается с открытия новой записи в таблице WorkOrders в системе ERP. Операция покрытия, являющаяся третьим шагом соответствующего маршрута, отмечается как внешняя и сопоставляется с кодом контрагента поставщика в таблице OperationDetails. Стальные валы списываются из таблицы StockTransactions на основании накладной на передачу в субподряд и переносятся на субподрядный склад. Когда поставщик завершает операцию на объекте и отправляет изделия обратно, после одобрения контроля качества в системе формируется накладная на поступление от субподрядчика. На этом этапе чистые годные изделия принимаются на основной склад с вычетом 2% брака и отходов. Счет на услуги, выставленный поставщиком, проводится по бухгалтерии затрат со ссылкой WorkOrderID. Благодаря данной структуре производственные затраты отслеживаются прозрачно, а возможные отклонения могут оперативно отслеживаться в режиме реального времени. На каждом этапе процесса данные поддерживаются в актуальном состоянии благодаря гарантии интеграции, предоставляемой инфраструктурой Корпоративное ПО и ERP.
5. Чек-лист реализации и интеграции
Для безотказной работы архитектуры отслеживания субподряда на уровне базы данных и управления потенциальными сценариями ошибок требуется полное выполнение определенных шагов. Во-первых, должно быть подтверждено, что флаги внешних операций и связи с кодами контрагентов определены в качестве обязательных полей в таблицах заголовков и деталей производственных заказов. В движении запасов склады выдачи и поступления на субподряд должны быть четко разделены, а для предотвращения временных расхождений по запасам должны быть созданы механизмы сопоставления накладных. Что касается финансовой интеграции, необходимо написать триггеры (triggers), которые проверяют правильность сопоставления счетов за услуги с номерами производственных заказов. С точки зрения управления ошибками необходимо обеспечить предупреждение пользователя системой и блокировку операции при вводе неверного или неполного количества. Для анализа коэффициентов брака в разрезе поставщиков должны быть подготовлены регулярные отчетные запросы, а отклонения затрат должны периодически анализироваться. Реализация данного комплексного чек-листа позволяет предприятиям безопасно управлять операциями с привлечением внешних ресурсов и сокращает срок окупаемости инвестиций в Корпоративное ПО и ERP.
Источники
- Корпоративное ПО и ERP — Cy Logic Software