مدیریت بازبینی صورتحساب مواد اولیه (BOM) در واحدهای تولیدی و طراحی پایگاه داده ERP
بررسی کنید که چگونه نسخههای در حال تغییر مکرر صورتحساب مواد اولیه (BOM) در واحدهای تولیدی باید در سیستمهای ERP بدون از بین رفتن یکپارچگی دادهها مدلسازی شوند.
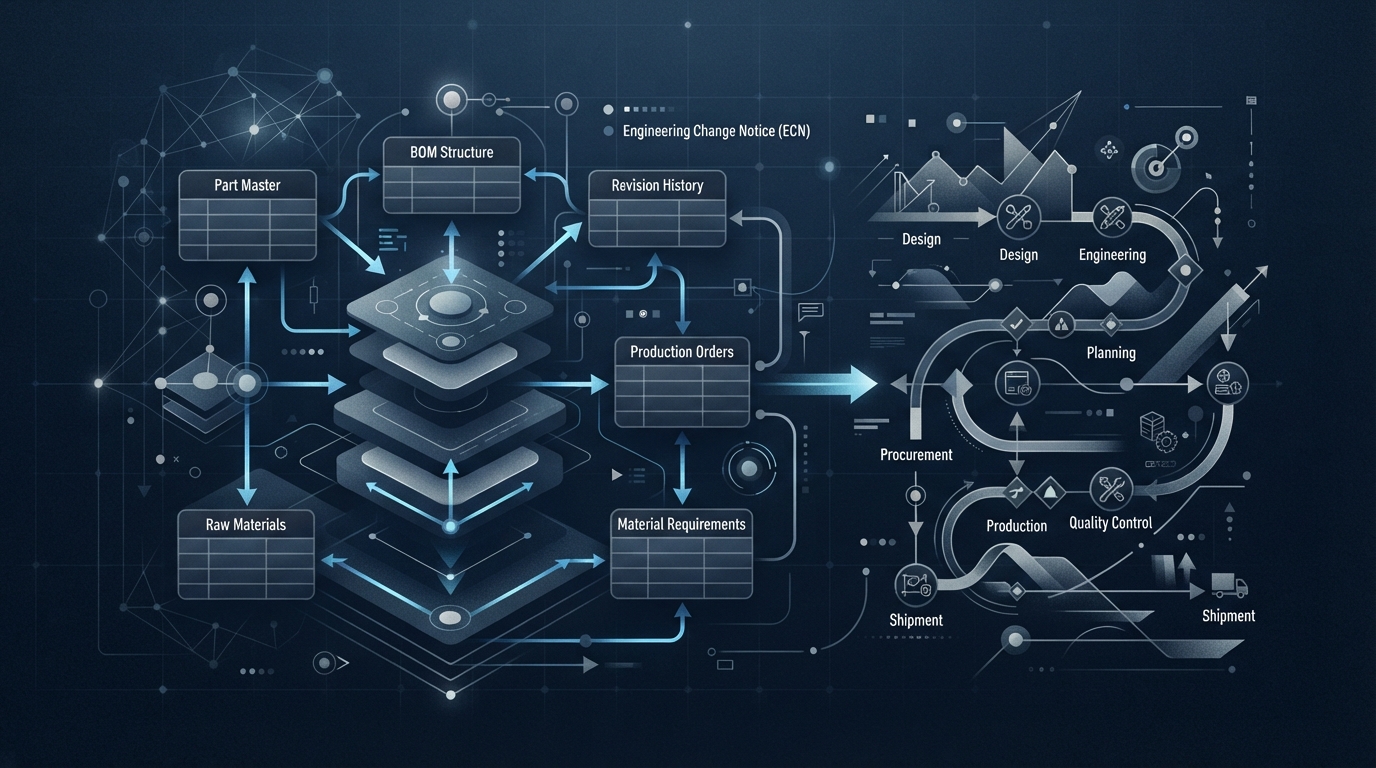
یکی از اجزای حیاتی فرآیندهای مهندسی و تولیدی در شرکتهای تولیدی، مدیریت صورتحساب مواد اولیه (BOM) است. در محیطهایی که ویژگیهای محصول، تغییرات مواد اولیه و نوآوریهای تکنولوژیک به طور مکرر بهروز میشوند، مدیریت بازبینی نیازمند دقت فنی بالایی است. در این راهنما، تأثیر بازبینیهای صورتحساب مواد اولیه بر محاسبات هزینهها و نحوه تضمین یکپارچگی دادهها در زیرساختهای نرمافزار سازمانی و ERP را بررسی خواهیم کرد.
صورتحساب مواد اولیه و نیاز به نسخهبندی
صورتحساب مواد اولیه (BOM) که فهرست سلسلهمراتبی از مواد، قطعات و زیرمونتاژهای مورد نیاز برای ساخت یک محصول است، میتواند به مرور زمان به دلیل دستورات تغییر مهندسی (ECO) تغییر کند. اگر این تغییرات ردیابی نشوند، مشکلات فنی زیر به وجود خواهند آمد:
- هزینه یک کالای تولید شده در گذشته به درستی محاسبه نمیشود.
- بخش خرید ممکن است سفارشات مواد اولیه اشتباهی ثبت کند.
- قطعات معیوب ممکن است در خط تولید مونتاژ شوند.
به همین دلیل، برچسبگذاری هر بازبینی با یک شماره نسخه یا بازه زمانی اعتبار الزامی است.
رویکردهای طراحی پایگاه داده در سیستمهای ERP
برای حفظ یکپارچگی دادهها و از دست ندادن قابلیت ردیابی تاریخی، باید در طراحی پایگاه داده ERP به اصول مدلسازی رابطه ای توجه شود. هنگام ساختاردهی معماری جدول، باید عوامل زیر در نظر گرفته شوند:
1. جداسازی جداول اصلی صورتحساب مواد اولیه و بازبینیها
جدول اصلی که اطلاعات کلی صورتحساب (کد محصول، ایجادکننده، توضیحات) را نگه میدارد، باید از جدول جزئی که قطعات و مقادیر را نگه میدارد جدا شود. برای مدیریت بازبینی، ستونهای تاریخ Revision_ID یا Valid_From / Valid_To باید به جدول جزئی اضافه شوند.
2. بعد زمانی در محاسبات هزینه
هزینههای تولید باید بر اساس قیمت مواد اولیه در تاریخ اعتبار صورتحساب محاسبه شوند. در زیرساختهای نرمافزار سازمانی و ERP، هنگام انجام تحلیلهای هزینه مربوط به سفارشات گذشته، باید نسخه BOM آن لحظه از پایگاه داده فراخوانی شود. بنابراین از انحرافات و تناقضات هزینه جلوگیری میشود.
مراحل پیادهسازی در مدیریت تولید
- فرآیند تغییر مهندسی: تغییرات طراحی نباید مستقیماً روی صورتحساب موجود نوشته شوند، بلکه باید با شماره بازبینی جدید در سیستم تعریف شوند.
- کنترل اعتبار: هنگام صدور دستور تولید، باید با استفاده از مجموعهقوانین بسته به کاربر یا سفارش مشخص شود که آیا سیستم بر اساس نسخه فعال فعلی عمل میکند یا یک نسخه سفارشی.
- یکپارچهسازی موجودی: قوانین هدایت موجودی باید در سیستم تعریف شوند تا مواد جایگزین باقیمانده مربوط به بازبینیهای قدیمی مصرف شوند.
یک سناریوی فرضی: پیادهسازی مدیریت بازبینی برای صنعت قطعات خودرو
یک خط تولید را در نظر بگیرید که تولید فرمان خودرو را در یک شرکت متوسط قطعات خودرو انجام میدهد. برای محصول اصلی با کد X-100 که در این خط استفاده میشود، تغییر ماده اولیه در قطعه تزریق پلاستیک مطابق با درخواست مشتری انجام شده است. بخش مهندسی به جای بهروزرسانی مستقیم روی صورتحساب موجود، رویه دستور تغییر مهندسی (ECO) را اجرا کرده و نسخه بازبینی B را ایجاد میکند. معامله تجاری و فنی اصلی و بنیادی که در این مرحله با آن مواجه میشویم، بهینهسازی هزینه اسقاط مواد اولیه قدیمی متعلق به بازبینی A موجود در انبار با خطرات توقف احتمالی در خط تولید است. اگر سیستم اجازه مصرف انبارهای قدیمی را ندهد، هزینه اسقاط بالا ایجاد میشود؛ در غیر این صورت، خطر مونتاژ نادرست افزایش مییابد. طراحی پایگاه داده ERP در این نقطه وارد عمل شده و الزامی میکند که هنگام ایجاد دستور تولید، مشخص شود کدام محصول با چه شماره سری و با چه نسخه BOM تولید میشود. در سناریورهای مدیریت خطا، هنگامی که اپراتور ماده با بازبینی اشتباه را اسکن میکند، سیستم به طور خودکار مسدودسازی اعمال کرده و تاییدیه تضمین کیفیت را الزامی میسازد. بنابراین در حالی که قابلیت ردیابی تاریخی فراهم میشود، این شرکت به لطف ثبات دادههای فراهم شده توسط زیرساخت نرمافزار سازمانی و ERP، با موفقیت از ممیزیهای مشتری عبور میکند.
چکلیست دقیق پیادهسازی و یکپارچهسازی
مراحل زیر مواردی هستند که تیمهای فنی و مشاوران نرمافزار سازمانی و ERP باید به طور مشترک برای راهاندازی موفقیتآمیز و پایدار مدیریت بازبینی صورتحساب مواد اولیه دنبال کنند:
- ماتریس مجوزدهی: مجوزهای ایجاد، تایید و غیرفعالسازی صورتحساب باید فقط برای مدیران مهندسی تعریف شود و دسترسی فقط خواندنی به بخشهای تولید و برنامه ریزی داده شود.
- اعتبارسنجی برچسب زمانی: محرکها (triggers) در سطح پایگاه داده باید برای اطمینان از همپوشانی نداشتن بازههای تاریخ اعتبار (Valid_From و Valid_To) برنامهریزی شوند.
- شبیهسازی هزینه: پیش از فعالسازی یک نسخه بازبینی جدید، مسیرهای جایگزین و قیمت مواد اولیه باید شبیهسازی شده و تأثیر آن بر هزینه واحد گزارش شود.
- قوانین تسویه موجودی: مکانیسمهای هشدار خودکار برای ماندههای باقیمانده اجزای بازبینی قدیمی ایجاد شود و تطبیق متقابل برای استفاده از این اجزا در محصولات جایگزین انجام شود.
- تستهای یکپارچهسازی: صفحات سفارش خرید و فروش باید با سناریوهای سرتاسری تست شوند تا بررسی شود آیا دادههای بازبینی فعال فعلی به درستی فراخوانی میشوند یا خیر.
- مدیریت خطا و ثبت وقایع: جداول ثبت وقایع ممیزی که نشان میدهند تغییرات صورتحساب توسط چه کسی، چه زمانی و با چه دلیلی انجام شده است باید فعال نگه داشته شوند.
منابع
- نرمافزار سازمانی و ERP — Cy Logic Software